
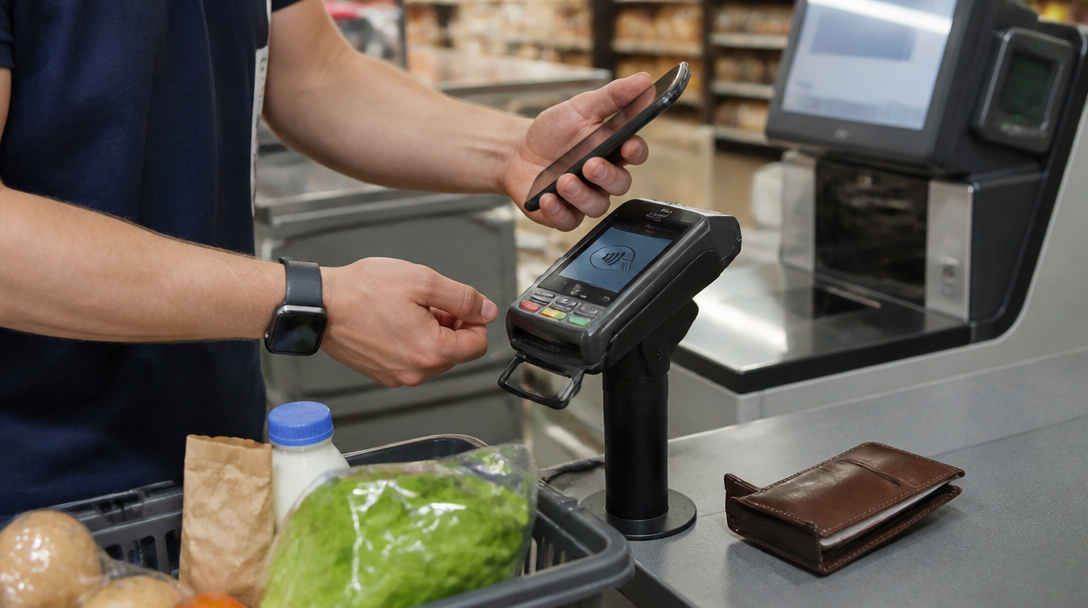
Více než polovina Čechů už platí mobilem. Chytré hodinky používá k placení přibližně každý pátý a mobil spolu s hodinkami tvoří přes polovinu všech bezkontaktních transakcí. Peněženka nezmizela ze dne na den, z kapsy ale ustupuje překvapivě rychle.
Čísla vycházejí z průzkumu uskutečněného v prosinci 2024 mezi 1 204 respondenty. Už tehdy ukazovala, že placení telefonem není výsadou technologických nadšenců ani záležitostí velkých měst. Zvyk se přesunul do běžného provozu: do samoobslužné pokladny, malé večerky i nákupu, při němž člověk zjistí až u terminálu, že klasickou kartu nechal doma.
Telefon jako nová peněženka
Mobil má proti plastové kartě jednu praktickou výhodu: lidé ho mají téměř pořád po ruce. Bere se na nákup, do práce, na cestu i na krátkou procházku. Karta se může ztratit v jiné bundě, telefon většinou putuje s majitelem. Právě tato samozřejmost pomáhá vysvětlit, proč se z něj stal nejčastější a nejoblíbenější způsob placení v Česku, jak bylo uvedeno v srpnu 2026.
Jenže pohodlí je pouze první vrstva celé změny. Platba mobilem je součástí širšího systému, v němž se nákup stále více odehrává bez hotovosti, bez fyzické karty a někdy také bez prodavače. Česko už má více než 50 plně bezobslužných prodejen. Zákazník v nich nakupuje bez klasické pokladny, což posouvá hranici mezi obchodem a technologickou službou. Do prodejny přijde člověk, odejde s nákupem a tradiční okamžik placení se může zmenšit na krátké přiložení zařízení – nebo zcela zmizet z jeho vědomí.
Je to ještě pokladna, když zákazník nemusí stát ve frontě, vytahovat peněženku ani čekat na obsluhu? Nebo se z nakupování stává průběžně zaznamenávaný digitální proces, v němž je platba jen posledním technickým krokem?
Hodinky zrychlují rozhodování
Chytré hodinky představují ještě nenápadnější formu placení. Telefon je stále zařízení, které člověk musí vzít do ruky a odemknout pozornost věnovanou okolí. Hodinky jsou připnuté na zápěstí a při krátkém nákupu působí téměř jako prodloužení těla. Přibližně 20 procent Čechů už s nimi platí, meziročně o pět procentních bodů více.
Růst nevypadá dramaticky jen na první pohled. U nové technologie se totiž mění hlavně návyk. Člověk, který jednou zaplatí hodinkami, může postupně přestat kartu vůbec vytahovat. Nejprve jde o pohodlnou alternativu, později o hlavní způsob. Podobně jako se kdysi karta stala náhradou hotovosti, zařízení na zápěstí může nahradit samotnou kartu.
Údaje z bankovního prostředí ale zároveň ukazují, že jednotlivé technologie nemají stejnou váhu. U Komerční banky připadá na Garmin Pay 1,5 procenta všech tokenizovaných transakcí. To není údaj, který by dokazoval dominanci hodinek. Spíše ukazuje, že svět bezkontaktního placení je rozdělený mezi různé platformy, zařízení a zvyklosti. Chytré hodinky rychle rostou, jejich podíl však zůstává u konkrétních služeb výrazně menší než celkový význam mobilních plateb.
Tokenizace navíc znamená, že při platbě se nepoužívá přímo skutečné číslo karty, ale jeho digitální náhrada. Pro zákazníka je to neviditelná technická vrstva. Přesto právě ona rozhoduje o tom, jak se karta přenese do telefonu nebo hodinek a jak snadno lze zařízení v případě ztráty zablokovat. Člověk tak může přijít o telefon, aniž by automaticky přišel o samotnou kartu. Zároveň ale musí vědět, jak digitální peněženku spravovat – a to už není tak intuitivní jako zasunout plast do šuplíku.
Obchod bez pokladny, zákazník bez odstupu
Bezobslužné prodejny působí jako logický další krok. Méně personálu, žádné čekání a platba zapojená přímo do nákupního procesu. Jenže tento model mění také rozložení odpovědnosti. U klasické pokladny je zřejmé, kdy nákup končí a kdo transakci obsluhuje. V digitálním obchodě se hranice rozpouští mezi vstupem, výběrem zboží, evidencí položek a stržením částky.
Co se stane, když systém něco načte špatně? Kdo rozhodne, zda zákazník skutečně odešel s konkrétním zbožím? A jak snadno člověk zjistí, co přesně se mu započítalo? Tyto otázky nejsou důvodem k odmítnutí nových plateb, ale ukazují, že rychlost sama o sobě není totéž co lepší nakupování.
Při běžném placení člověk často vnímá hlavně pohodlí. Přiloží zařízení, uslyší potvrzovací zvuk a jde dál. Digitální platba je však zároveň záznamem o pohybu peněz, který vzniká bez hotovosti a bez fyzického dokladu v ruce. To může zjednodušit reklamaci nebo kontrolu výdajů, zároveň ale zvyšuje závislost na aplikaci, baterii, připojených službách a pravidlech poskytovatele.
Právě tady je rozdíl mezi nadšením z novinky a skutečnou proměnou trhu. Technologie se neprosazuje jen proto, že je moderní. Vyhrává tehdy, když zkrátí rutinní úkon natolik, že si na něj lidé přestanou dávat pozor. Mobil se do této fáze v Česku dostal. Hodinky se k ní blíží, zatímco bezobslužné prodejny testují, zda lze stejný princip přenést na celý obchod.
Peněženka přitom nemusí zmizet úplně. Hotovost i fyzická karta zůstávají záložní možností pro chvíle, kdy zařízení nefunguje, vybije se nebo ho člověk jednoduše nechce použít. Jenže hlavní otázka už nezní, zda lze mobilem či hodinkami zaplatit. Zní jinak: jak dlouho ještě bude klasická peněženka první volbou, když nejrychlejší nákup se obejde bez ní.