
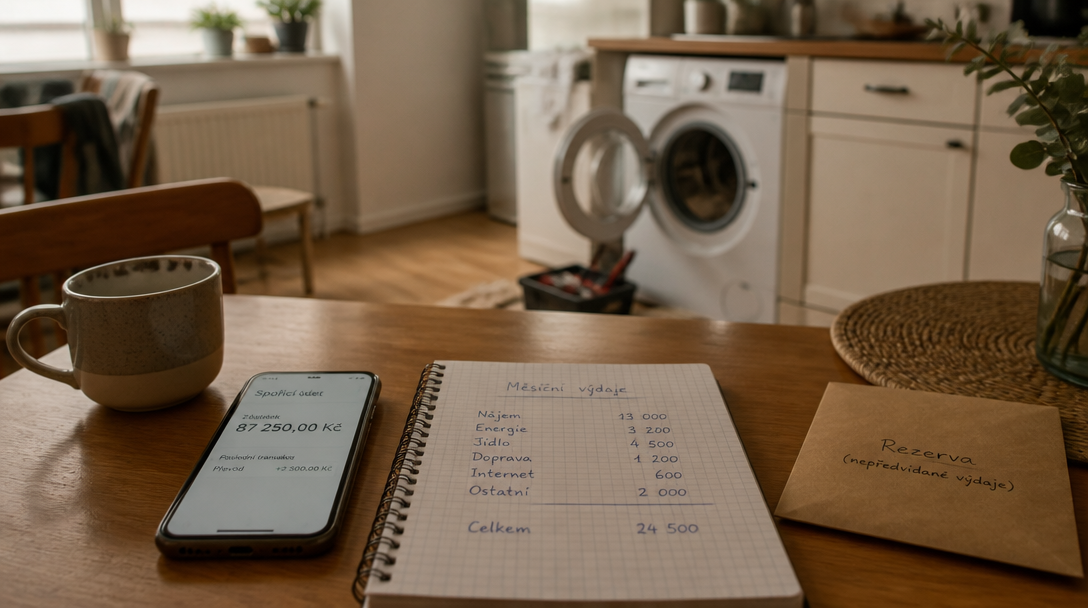
Představte si, že je úterý, právě jste zaplatili nájem a pračka se rozhodne ukončit kariéru. Neodejde potichu. Začne vydávat zvuky, které připomínají startující vrtulník, a pak definitivně ztichne. Oprava stojí několik tisíc, výplata přijde až za dva týdny a kreditní karta se tváří jako jediný zachránce situace. Jenže zachránce si za svou pomoc rád účtuje úrok.
Přesně pro podobné chvíle slouží finanční rezerva. Nemá vydělávat velké peníze ani imponovat sousedům. Má být po ruce ve chvíli, kdy se běžný měsíc náhle přestane chovat běžně.
Rezerva se počítá z nutných výdajů, ne z hezkých představ
Doporučovaný základ je rezerva ve výši tří až šesti měsíců nezbytných výdajů. Nejde tedy o šest měsíčních výplat, ale o částku, kterou potřebujete k fungování, i kdybyste na čas přišli o příjem.
Do výpočtu patří bydlení, energie, jídlo, doprava, splátky úvěrů, pojištění, léky a další platby, bez nichž se domácnost neobejde. Předplatné několika streamovacích služeb nebo pravidelné objednávky dekorativních svíček mohou při potížích na chvíli ustoupit. Rezerva se nestaví podle ideálního životního stylu, ale podle jeho nejnutnější verze.
Domácnost s nezbytnými měsíčními výdaji 30 000 korun by tedy měla mířit na 90 000 až 180 000 korun. Spodní hranice může stačit člověku s velmi stabilním příjmem, nízkými závazky a podporou rodiny. Horní část rozpětí dává větší smysl při nejistém zaměstnání, podnikání, jednom příjmu v domácnosti nebo vyšších splátkách.
Při výpadku příjmu je rozumnější počítat spíš se šesti měsíci. Hledat práci, řešit nemoc nebo přestavovat rodinný rozpočet pod tlakem se dá, ale bez rezervy se z každého telefonátu snadno stane malý finanční thriller.
Nejprve si vytvořte malý polštář
Částka 90 000 korun může působit jako vzdálený vrchol, zvlášť když po zaplacení běžných účtů zůstává na účtu jen pár tisíc. Proto není nutné začínat cílem, který vypadá jako výsměch realitě.
První mezicíl může představovat 10 000 nebo 20 000 korun. Taková částka nepokryje půl roku bez příjmu, ale zvládne rozbitý spotřebič, spoluúčast u pojištění nebo nenadálou cestu k lékaři. Dává také psychologický smysl: účet přestane být úplně bezbranný a další spoření už nepůsobí jako nekonečný trest.
Nejlépe funguje pravidelná částka posílaná hned po výplatě. Ne až to, co náhodou zbude. Zůstatek na konci měsíce má totiž zvláštní schopnost zmizet v restauracích, drogerii a nákupech, které měly původně stát „jen pár stovek“.
Pomoci může automatický převod v den výplaty. I menší suma má význam, když odchází bez rozhodování a bez každodenního vyjednávání se sebou samým. Pravidelný převod 20 dolarů každé dva týdny vytvoří za rok 520 dolarů plus úrok. Číslo je uvedené v dolarech, princip však platí univerzálně: četnost a vytrvalost často porazí jednorázový hrdinský výkon.
Kam peníze uložit, aby byly opravdu po ruce
Rezerva má být likvidní. To znamená, že se k ní dostanete rychle a bez nutnosti prodávat investici v nevhodnou chvíli. Praktickou volbou bývá spořicí účet nebo podobný produkt, z něhož lze peníze převést bez dlouhé výpovědní lhůty.
Akcie se pro hlavní finanční rezervu nehodí. Jejich hodnota může v okamžiku, kdy peníze potřebujete, klesnout. Trh se nebude ptát, zda vám právě přestala fungovat lednice nebo zaměstnavatel. Může být stejně neoblomný jako automat na parkovací lístky.
Spořicí účet obvykle nenabídne výnos, který by změnil rodinný rozpočet, ale umožní peníze oddělit od běžného utrácení. Užitečné je zkontrolovat úrok, podmínky jeho získání, případné limity a poplatky. Sazba může vypadat lákavě, dokud člověk nezjistí, že platí jen pro omezenou část vkladu nebo vyžaduje několik podmínek, které z běžného účtu dělají překážkovou dráhu.
Pro představu: průměrný úrok na spořicích účtech v USA činil v březnu 2026 ročně 0,39 procenta, zatímco nejvyšší sledovaná sazba dosahovala 4,39 procenta. Rozdíl ukazuje, proč má smysl nabídku občas zkontrolovat. Neznamená však, že je rozumné kvůli několika desetinám procenta přesouvat rezervu do produktu, kterému nerozumíte nebo k němuž se špatně dostává.
Vklady bývají chráněné systémem pojištění vkladů, jehož pravidla a limity se liší podle země. Ve Spojených státech ochrana sahá do 250 000 dolarů na jednoho vkladatele u jedné pojištěné banky. U českého účtu je vhodné ověřit místní pravidla a podmínky konkrétní banky, ne spoléhat na drobný text, který člověk obvykle čte až ve chvíli, kdy se něco pokazí.
Tři účty, nebo jeden přehledný systém?
Někomu vyhovuje jeden spořicí účet s jasně pojmenovanou rezervou. Jiný si peníze rozdělí na okamžitou rezervu, větší krizový fond a dlouhodobé cíle. Ani jedna varianta není automaticky správná. Podstatné je, aby bylo zřejmé, které peníze lze použít na porouchaný kotel a které jsou určené třeba na bydlení.
Praktické je také nastavit si pravidla čerpání. Rezerva není trezor, do něhož se nesmí sáhnout nikdy. Použít ji na skutečný výpadek příjmu, havárii nebo nutnou opravu dává smysl. Vydat ji za nový telefon jen proto, že starý má odřený roh, už představuje jiný finanční žánr.
Po každém větším výběru by měl přijít plán doplnění. Nemusí být dramatický. Stačí dočasně zvýšit pravidelnou částku, poslat do rezervy mimořádný příjem nebo omezit několik výdajů, které nejsou nezbytné. Důležitá je návaznost, ne pocit dokonalosti.
Kdy už je rezervy dost
Cíl se mění podle života. Člověk bez závazků a se stabilní prací může začít u tří měsíců nutných výdajů. Rodina s dětmi, hypotékou nebo jediným příjmem má více důvodů mířit k šesti měsícům. Stejně tak podnikatel, jehož příjem se mění každý měsíc, potřebuje větší odstup od finančního okraje.
Jakmile rezervu vybudujete, není třeba ji bezmyšlenkovitě nafukovat do nekonečna. Peníze nad rámec krizového polštáře mohou mít jiné úkoly, například dlouhodobé investování nebo splácení drahého dluhu. Rezerva má přinášet klid, ne proměnit spořicí účet v muzeum nevyužitých peněz.
Až se příště ozve pračka, auto nebo zaměstnavatel s nepříjemnou zprávou, nejcennější nebude samotná částka na účtu. Bude to několik měsíců prostoru, během nichž nemusíte každé rozhodnutí dělat pod tlakem.