
Kolik vás bude hypotéka stát za třicet let – a proč se výsledná částka může lišit o statisíce, i když si dva lidé půjčí stejně? Odpověď není schovaná jen v úrokové sazbě. Do měsíční splátky promlouvá délka úvěru, výše vlastních peněz, hodnota nemovitosti, příjem domácnosti i to, jestli sazba zůstane stejná po celou dobu fixace.
Hypotéka není jeden údaj v nabídce banky. Je to skládačka, ve které každá změna posune výslednou cenu trochu jinam.
Úrok není jediné číslo, které rozhoduje
Začněme tím, co většinu lidí zajímá jako první: úrokovou sazbou. Ta určuje, kolik bance zaplatíte za půjčené peníze. Čím vyšší sazba, tím větší část měsíční splátky padne na úroky a tím pomaleji se zpočátku snižuje samotný dluh.
Pro představu: medián nové hypotéky v prvním čtvrtletí roku 2026 činil 3,9 milionu korun. Při sazbě 4,5 procenta a splatnosti 30 let vycházela měsíční splátka přibližně na 20,9 tisíce korun. To je částka, se kterou se dá dobře pracovat při plánování rozpočtu, ale není v ní zahrnuto pojištění nemovitosti, případné životní pojištění ani další náklady spojené s bydlením.
Úrokové sazby se mění podle situace na finančních trzích a podle ceny peněz, za kterou si banky samy půjčují. Česká národní banka od 19. června 2026 drží repo sazbu na 3,75 procenta. Vyšší tržní sazby se pak mohou propsat do ceny nových hypoték, i když banka svou nabídku upraví s určitým zpožděním.
Rozdíl několika desetin procentního bodu může vypadat nenápadně. U několikamilionového úvěru ale dokáže znamenat stovky korun měsíčně a výrazně vyšší celkovou částku za celou dobu splácení. Právě tady se vyplatí nenechat se oslnit reklamou na nejnižší sazbu. Zjistěte si, za jakých podmínek na ni skutečně dosáhnete.
Třicet let zní pohodlně, ale úroky mezitím běží
Délka splatnosti ovlivňuje splátku velmi výrazně. Když si stejný úvěr rozložíte na delší dobu, měsíční zatížení klesne. Celkem ale zaplatíte více, protože úroky se počítají po delší období.
Třicetiletá splatnost proto není automaticky nejlepší volba. Může být praktická pro domácnost, která by při kratším úvěru měla rozpočet příliš napjatý. Na druhé straně patnáctiletá nebo dvacetiletá hypotéka znamená vyšší měsíční splátku, ale rychlejší umoření dluhu a nižší přeplatek.
Představte si to jako rozdíl mezi dlouhou a krátkou túrou. Na delší trase jdete pomaleji a každý den zvládnete menší kus, jenže cesta trvá déle. U hypotéky jsou tím „kilometry navíc“ úroky.
Při výpočtu si proto nehlídejte jen měsíční částku. Podívejte se také na celkovou sumu, kterou bance za plánované období odešlete. A počítejte s tím, že po skončení fixace se sazba může změnit.
Vlastní peníze snižují úvěr i riziko
Banka obvykle nefinancuje celou hodnotu nemovitosti. Standardní limit LTV činí 80 procent, u žadatelů do 36 let, kteří si pořizují vlastní bydlení, může dosáhnout 90 procent. LTV vyjadřuje poměr mezi výší úvěru a hodnotou zastavené nemovitosti.
V praxi to znamená, že většinou potřebujete 10 až 20 procent ceny z vlastních zdrojů. U nemovitosti za pět milionů korun tedy může jít o půl milionu až milion korun. Čím více vložíte sami, tím menší úvěr si berete a tím nižší bude měsíční splátka. Banka navíc vnímá nižší LTV jako menší riziko, což může ovlivnit i nabídnutou sazbu.
Pozor na jeden háček: banka vychází z hodnoty nemovitosti podle odhadu, ne vždy z kupní ceny. Když kupujete byt za pět milionů, ale odhad vyjde jen na 4,7 milionu, potřebné vlastní zdroje mohou narůst. Rozdíl pak musíte pokrýt z úspor nebo jiného financování.
U investičních hypoték platí od 1. dubna 2026 přísnější doporučené maximum 70 procent LTV. Zároveň se u nich pracuje se sedminásobkem ročního příjmu pro ukazatel DTI. Investor tak může potřebovat více vlastních peněz a banka bude pečlivěji posuzovat jeho celkové zadlužení.
Příjem rozhoduje o tom, kam až vás banka pustí
Výše splátky není jen otázkou toho, co byste sami „nějak zvládli“. Banka posuzuje, zda bude splácení únosné i při běžných výdajích domácnosti, dalších půjčkách, výživném nebo péči o děti.
Do hodnocení vstupuje příjem, jeho stabilita a typ pracovního vztahu. Jinak může banka nahlížet na zaměstnance s dlouhodobým pracovním poměrem, podnikatele nebo člověka s příjmy z pronájmu. Zohledňuje také kreditní karty a kontokorenty, i když je zrovna nečerpáte. Samotný schválený limit může zvyšovat výpočet vašeho zadlužení.
Tady často vzniká nepříjemné překvapení: domácnost má pocit, že splátku zvládne, ale banka započítá všechny závazky a nabídne nižší úvěr. Proto má smysl projít si finance několik měsíců před žádostí. Zrušení nepotřebné kreditní karty nebo doplacení menší půjčky může výslednou situaci změnit víc než vyjednávání o sazbě o pár setin procentního bodu.
Fixace odkládá problém, neřeší ho navždy
Hypoteční sazba bývá pevně daná jen po dobu fixace. Po jejím skončení banka nabídne novou sazbu a měsíční splátka se může zvýšit i snížit podle tehdejších podmínek.
Česká národní banka odhaduje, že refixace hypoték v roce 2026 zvýší dotčeným domácnostem splátku průměrně o 15 procent, přibližně o 1 900 korun měsíčně. U konkrétní rodiny může být změna menší i výrazně vyšší. Rozhoduje původní sazba, zbývající dluh, délka splatnosti a nová nabídka banky.
Na konec fixace proto není dobré myslet až ve chvíli, kdy vám přijde dopis s novou sazbou. Několik měsíců předem si spočítejte, jak by rozpočet vypadal při vyšší splátce. Když máte rezervu a znáte čísla, nepřijde nabídka banky jako rána z čistého nebe.
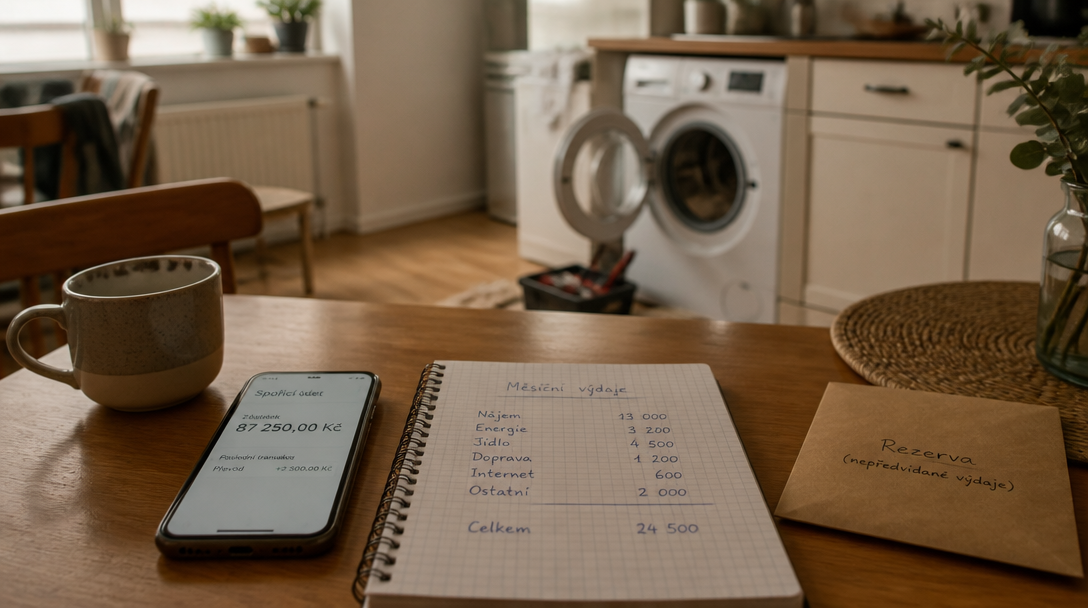
Do ceny hypotéky se mohou promítnout také poplatky, odhad nemovitosti, pojištění nebo podmínky pro získání zvýhodněné sazby. Nejnižší úrok proto nemusí znamenat nejlevnější úvěr. Rozhodující je celková cena a to, zda se splátka vejde do rozpočtu i ve chvíli, kdy domácnost potká rozbitá pračka, delší nemoc nebo nová sazba po fixaci.