
Když si Petr před několika lety otevřel investiční účet, poslal na něj první tisícikorunu. Ne proto, že by přesně věděl, co kupuje, ale protože měl pocit, že s malou částkou nemá smysl začínat. Peníze pak několik týdnů ležely ladem. Petr mezitím pročítal diskusní skupiny, sledoval grafy a hledal investici, která by mu rychle vydělala. Nakonec koupil něco, čemu pořádně nerozuměl, a při prvním poklesu prodal se ztrátou.
Jeho problém nebyl v tom, že začal s malou částkou. Chyba vznikla mnohem dřív: neměl plán, neznal poplatky a očekával, že investování bude připomínat spíš loterii než dlouhodobou práci s penězi.
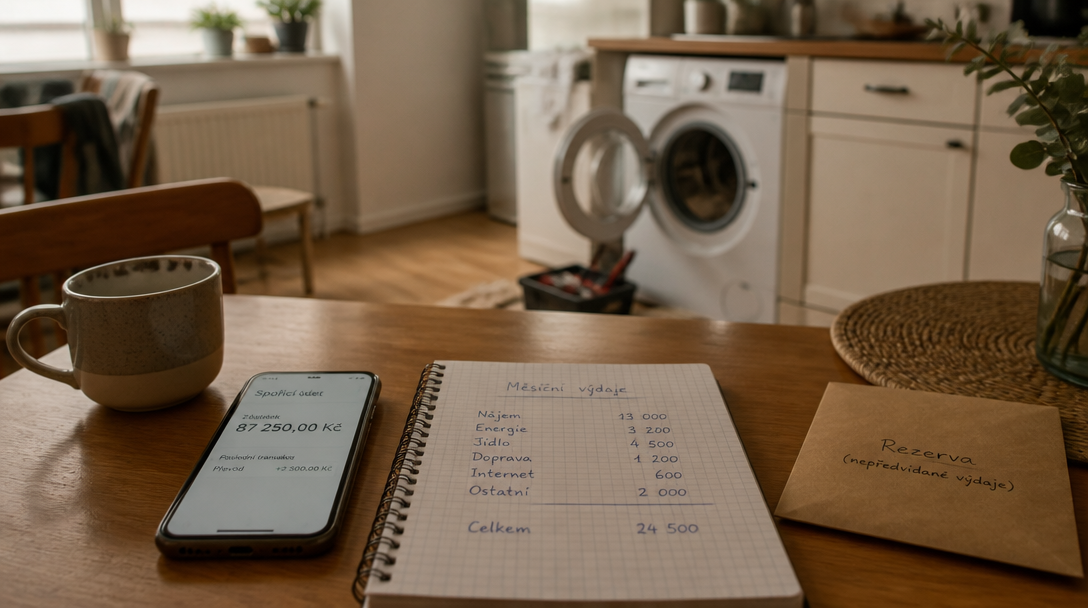
První krok proto nemusí vést k výběru konkrétní akcie nebo fondu. Začněte tím, že si ujasníte, proč chcete investovat a kdy budete peníze potřebovat. Peníze na nájem, splátky nebo rezervu na nečekané výdaje by na trhu být neměly. Investice dává větší smysl u prostředků, které můžete nechat pracovat několik let a u nichž dokážete snést i dočasný pokles hodnoty.
Před první platbou je rozumné vytvořit si alespoň základní finanční rezervu a splatit drahé dluhy, především ty s vysokým úrokem. Investování sice může přinášet výnos, ale nemá smysl současně platit úrok z kreditní karty a doufat, že trh ho spolehlivě překoná.
S malou částkou lze začít pravidelně, třeba několika stovkami korun měsíčně. Pravidelnost má jeden praktický účinek: člověk nemusí pokaždé rozhodovat, zda je právě dnes správný okamžik k nákupu. Nakoupí při vyšší i nižší ceně a postupně si zvykne na kolísání trhu. Nejde o záruku lepšího výnosu. Když rozdělíte 10 000 dolarů do deseti měsíčních plateb po 1 000 dolarech, snižujete riziko špatného načasování, ale při růstu trhu můžete vydělat méně než při jednorázové investici. Více nákupů navíc může znamenat více transakčních poplatků.
Pravidelné investování tedy není kouzelný trik, nýbrž způsob, jak omezit rozhodování podle momentální nálady. U malých částek bývá právě tohle cennější než snaha trefit ideální den. Investování jednoho dolaru denně by při průměrném ročním výnosu pět procent znamenalo přibližně 465,84 dolaru po pěti letech a 1 577,50 dolaru po třiceti letech. Čísla jsou ilustrativní, nikoli slib budoucího výnosu, ale dobře ukazují sílu času a pravidelnosti.
Začínající investor často věnuje příliš mnoho energie výběru „vítězné“ investice a příliš málo pozornosti nákladům. Přitom poplatek se strhává i v roce, kdy trh klesá. Rozdíl mezi zdánlivě malými sazbami může být v dlouhém období výrazný. U investice 100 000 dolarů s výnosem čtyři procenta ročně by po dvaceti letech vycházela hodnota při ročním poplatku 0,25 procenta přibližně na 208 000 dolarů. Při poplatku 0,50 procenta by to bylo asi 198 000 dolarů a při jednom procentu zhruba 179 000 dolarů.
Při výběru produktu proto nestačí podívat se na reklamu s nízkou vstupní částkou. Zjistěte, zda se platí poplatek za nákup a prodej, vedení účtu, převod měny nebo správu fondu. U některých platforem může malý fixní poplatek pohltit nepříjemně velkou část pravidelné platby. Když investujete 500 korun a za transakci zaplatíte 50 korun, začínáte s desetiprocentním nákladem. To je úplně jiná situace než u většího vkladu.
Pro drobného investora bývá praktičtější široce rozložený fond nebo ETF, které drží podíly v mnoha aktivech. Jediným nákupem tak získá podíl na větším počtu firem či jiných investic. Ne každý fond ale nabízí skutečnou diverzifikaci. Úzce zaměřený sektorový fond může být vystaven stejnému riziku jako několik podobných akcií nakoupených samostatně. Fond zaměřený pouze na jednu oblast proto není automaticky bezpečný jen proto, že v něm najdete více titulů.
Diverzifikace navíc neznamená, že hodnota nikdy neklesne. Jejím smyslem je rozložit dopad problémů jedné firmy, odvětví nebo regionu. Začátečník nepotřebuje vlastnit deset různých produktů jen proto, aby portfolio vypadalo složitě. Často tím spíš ztratí přehled a zaplatí více na poplatcích.
Samostatnou kapitolou jsou emoce. Po několika měsících růstu začne člověk nabývat dojmu, že investování je snadné. Pak přijde prudký pokles a stejný člověk chce všechno prodat. Takové rozhodnutí bývá nejdražší právě proto, že se rodí ve stresu. Pomáhá předem si napsat, jaký pokles jste ochotni vydržet, jak často budete portfolio kontrolovat a za jakých okolností strategii skutečně změníte. Kontrolovat účet několikrát denně je u dlouhodobé investice podobné jako vážit se po každém jídle: číslo se mění, ale užitečné informace nepřibývají.
Pozor také na nabídky, které slibují vysoký nebo garantovaný výnos při minimálním riziku. Varováním je neregistrovaný poradce, investiční tip ze skupinového chatu nebo požadavek zaplatit další peníze za výběr vlastních prostředků. Seriózní investice nemusí být nudná, ale neměla by stát na tajném tipu, časovém nátlaku a příslibu jistoty.
První investice může být malá až směšně malá. To nevadí. Smyslem začátku není okamžitě vybudovat majetek, ale osvojit si postup: rozumět produktu, hlídat náklady, investovat podle plánu a přijmout, že trh občas udělá přesný opak toho, co člověk čekal. Petr by dnes svou první tisícikorunu nerozděloval podle rady z internetové diskuse. Nejdřív by si přečetl, za co platí, a nastavil trvalý příkaz, na který by po týdnu zapomněl.