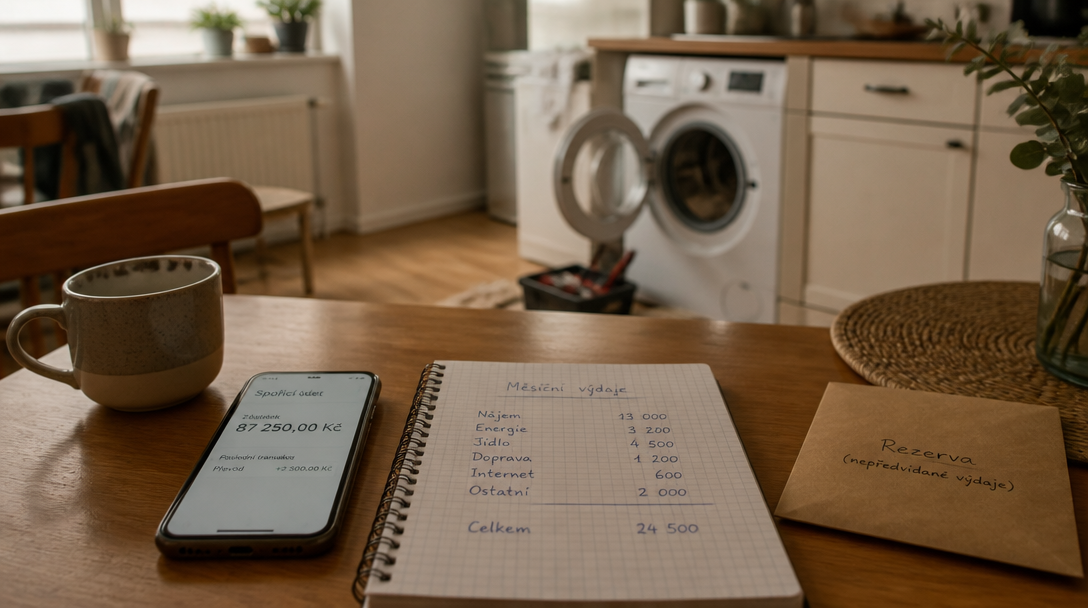

Petr seděl večer u kuchyňského stolu, před sebou poslední výpis z účtu a kalkulačku v mobilu. Na spořicím účtu měl dost peněz na doplacení části hypotéky, a tak si říkal, že by mohl bance poslat 800 000 korun a konečně si trochu oddechnout.
Jenže do konce fixace zbývaly tři roky. Petr si nebyl jistý, zda ho banka za takový krok nepotrestá vysokým poplatkem. A hlavně nevěděl, jestli je rozumnější snížit dluh, nebo si nechat peníze jako rezervu.
Právě tady se rozhoduje, zda předčasné splacení úvěru dává smysl. Nestačí se podívat na zůstatek jistiny. Do výpočtu vstupují budoucí úroky, náhrada bance, výnosy z volných peněz i obyčejný klid, který přináší menší měsíční splátka.
Nejdřív spočítejte cenu odchodu
U hypoték s fixací platí od 1. září 2024 pravidlo, podle kterého může maximální náhrada za předčasné splacení dosáhnout 0,25 procenta z předčasně splacené částky za každý započatý rok do konce fixace. Horní hranice činí jedno procento.
Při doplacení 800 000 korun tři roky před koncem fixace by banka mohla požadovat nejvýše 6 000 korun, pokud nejde o případ, na který se vztahuje jiná zákonná výjimka. Výpočet je jednoduchý: tři roky krát 0,25 procenta znamenají 0,75 procenta z předčasně splacené částky.
Tato částka ale sama o sobě neříká, zda se operace vyplatí. Při předčasném splacení totiž přestanete platit budoucí úroky a další náklady, které by teprve vznikly. Zákon počítá s tím, že se celkové náklady úvěru o tyto budoucí položky sníží.
Rozhodující porovnání tedy vypadá takto: kolik ušetříte na úrocích a dalších nákladech, versus kolik zaplatíte bance za předčasné splacení a kolik by vám vynesly peníze ponechané mimo úvěr. Když úspora převáží náhradu a zároveň vám zůstane dostatečná rezerva, začíná být rychlejší splacení racionální volbou.
Bez poplatku to někdy jde i uprostřed fixace
Hypotéku nemusíte vždy splácet podle původního kalendáře. Každý rok lze během měsíce před výročím smlouvy splatit bez náhrady až 25 procent původní výše hypotéky.
Pro člověka s hypotékou ve výši čtyř milionů korun to znamená možnost poslat bance v tomto období až milion korun bez této náhrady. Počítá se přitom původní výše úvěru, nikoli aktuální zůstatek po několika letech splácení.
Tento termín má praktický význam. Kdo plánuje mimořádnou splátku, může si peníze připravit předem a načasovat ji právě do povoleného období. U větší částky může rozdíl mezi bezplatnou a zpoplatněnou splátkou dosahovat tisíců korun.
Před odesláním peněz si nechte od banky potvrdit přesné datum i postup. Výročí smlouvy, konec fixace a den splátky nejsou automaticky totéž. Administrativní detail může v takové chvíli stát víc než několik večerů porovnávání nabídek.
Prodej nemovitosti mění pravidla
Jiná situace nastává při prodeji nemovitosti, kterou hypotéka financuje. Pokud smlouva trvá déle než 24 měsíců, lze hypotéku při prodeji splatit celou. Náhrada může činit nejvýše jedno procento z předčasně splacené částky a současně nesmí překročit 50 000 korun.
Při plánovaném prodeji proto není dobré počítat jen s tím, že se hypotéka jednoduše odečte z kupní ceny. Do rozpočtu patří také možná náhrada, termín vypořádání a podmínky banky pro vystavení dokumentů potřebných k převodu nemovitosti.
U konkrétního obchodu může několik týdnů znamenat rozdíl mezi splněním a nesplněním podmínky 24 měsíců. Kdo prodej plánuje, měl by si proto ověřit datum uzavření úvěrové smlouvy, ne pouze datum nastěhování nebo zápisu vlastnického práva.
Spotřebitelský úvěr se posuzuje jinak
U běžného spotřebitelského úvěru, který neslouží k financování bydlení, jsou limity náhrady nižší. Pokud do konce splatnosti zbývá více než jeden rok, může poplatek dosáhnout nejvýše jednoho procenta z předčasně splacené částky. Při jednom roce nebo kratší době je maximum 0,5 procenta.
U menší půjčky nemusí být rozdíl dramatický. U dlouhého úvěru s vysokou úrokovou sazbou ale mohou budoucí úroky rychle převýšit náhradu bance. Zvlášť když by jinak splátky pokračovaly ještě několik let.
Častá chyba spočívá v porovnání mimořádné splátky pouze s aktuální úrokovou sazbou na spořicím účtu. Peníze ponechané stranou mají i jinou hodnotu: mohou pokrýt výpadek příjmu, opravu auta nebo nečekaný výdaj za domácnost. Dlouhodobě výhodnější varianta může být pro rodinný rozpočet nepříjemná, pokud po ní nezůstane žádná hotovostní rezerva.
Dluh není jediný účet v domácnosti
Předčasné splacení bývá lákavé hlavně psychologicky. Zmizí kus závazku a s ním i část budoucích splátek. Někdy je to přesně ten efekt, který domácnost potřebuje, například když se blíží odchod do důchodu nebo už nechce nést vysoké měsíční náklady.
Jindy je lepší poslat jen část peněz. Mimořádná splátka může snížit jistinu, zatímco zbytek úspor zůstane dostupný. Banka pak podle podmínek úvěru upraví výši splátky nebo dobu splácení. Rozdíl mezi oběma variantami si nechte přesně vyčíslit, protože nižší měsíční splátka a kratší celková doba úvěru přinášejí odlišnou úsporu.
Opatrnost je namístě také u peněz, které mají svůj vlastní účel. Úspory na plánovanou rekonstrukci, školné nebo daňovou povinnost nejsou volné prostředky jen proto, že právě leží na účtu. Použít je na hypotéku může vypadat jako vítězství nad úrokem, ale později vás donutí vzít si nový, dražší úvěr.
Jak si udělat rychlý výpočet
Začněte částkou, kterou chcete splatit, a zjistěte od banky přesné vyčíslení dluhu i případné náhrady. Potom si nechte spočítat, kolik úroků a dalších nákladů byste při běžném splácení ještě zaplatili.
Do třetího sloupce patří výnos, o který přijdete, pokud peníze vyberete ze spoření nebo investic. U rizikovějších investic nepracujte s optimistickým očekáváním, jako by bylo jistotou. Dluhová úspora je na rozdíl od budoucího výnosu poměrně přesně vyčíslitelná.
Když například uvažujete o splacení 800 000 korun a vyčíslená náhrada činí 6 000 korun, potřebujete vědět, zda budoucí úroky převyšují tuto částku o dostatečnou rezervu. Pokud vyjde rozdíl jen několik stovek korun, nemusí stát za to připravit se o likvidní peníze. Pokud se úspora počítá na desítky tisíc a po transakci vám zůstane bezpečný polštář, je argument pro předčasné splacení mnohem silnější.
Petr nakonec neposlal bance všech 800 000 korun. Část si nechal jako rezervu a zbytek naplánoval do období, kdy může splatit čtvrtinu původní hypotéky bez náhrady. Čísla mu ukázala, že rychlejší cesta z dluhu nemusí znamenat jeden velký převod, ale několik dobře načasovaných kroků.