
Na jedné straně stojí člověk, který má peníze bezpečně uložené na účtu a každý měsíc sleduje stejný zůstatek. Na druhé straně je člověk, jehož účet možná kolísá, ale jeho úspory mají šanci držet krok s růstem cen. Kdo z nich je opatrnější? Nepříjemná odpověď zní, že první z nich může své peníze pomalu ztrácet právě tím, že se jich nedotýká.
Inflace funguje nenápadně. Z účtu vám nic nezmizí, banka vám nepošle oznámení o strženém poplatku a číslo na výpisu zůstane stejné. Za stejnou částku si však koupíte méně. Když peníze nenesou žádný úrok a ceny rostou, jejich skutečná hodnota klesá každý rok.
Pro představu stačí jednoduchý příklad. Sto dolarů držených rok bez úroku má při inflaci 3,4 procenta kupní sílu přibližně 96,71 dolaru. Za pět let by stejná částka při pokračování stejného tempa přišla asi o 15,4 procenta kupní síly. Na bankovním účtu přitom pořád vidíte stovku. Právě v tom je inflace zrádná: nominální částka se nemění, ale seznam věcí, které za ni pořídíte, se zkracuje.
Údaj 3,4 procenta není jen abstraktní průměr. Ve Spojených státech vzrostly spotřebitelské ceny v srpnu 2026 meziročně právě o 3,4 procenta a meziměsíčně o 0,4 procenta. Benzín zdražil proti předchozímu měsíci o 3,9 procenta, energie celkem o 2,1 procenta a bydlení o 0,3 procenta. Jádrová inflace, která nezahrnuje potraviny a energie, dosáhla meziročně 2,4 procenta.
Každý člověk ale prožívá vlastní inflaci. Kdo hodně dojíždí autem, pocítí benzín jinak než domácnost bez vozu. Nájemník řeší růst nájemného, rodiče školní potřeby a rodina s hypotékou zase úrokové náklady. Oficiální index je užitečný kompas, nikoli přesný účet vašeho života. Když vám zdražují právě položky, za které utrácíte nejvíc, může být vaše osobní inflace vyšší než zveřejněné číslo.
Je proto omyl považovat spořicí účet s nulovým nebo zanedbatelným úrokem za zcela bezpečné řešení. Bezpečný může být z hlediska kolísání zůstatku a dostupnosti peněz, nikoli z hlediska kupní síly. Při inflaci 3,4 procenta musí čistý výnos úspor tuto hranici překonat, aby si peníze svou hodnotu alespoň udržely. Účet s nulovým úrokem znamená reálný pokles hodnoty přibližně o 3,4 procenta za rok.
Slovo „čistý“ má svůj význam. Nestačí porovnat reklamní úrok s inflací. Do hry vstupují daně, poplatky, podmínky banky i to, zda je sazba garantovaná pouze na omezenou dobu. Úrok 3,4 procenta tedy nemusí znamenat, že jste inflaci porazili. Po odečtení daní a poplatků může být skutečný výsledek stále záporný.
Vyšší úrokové sazby přitom nejsou automatickou záchranou. Americká centrální banka 16. září 2026 zvýšila cílové pásmo sazby federal funds na 3,75 až 4,00 procenta. Takový krok může postupně zlepšit podmínky pro spoření, ale banky jeho dopad nepřenášejí na klienty vždy rychle ani v plné výši. Peníze na účtu proto potřebují aktivní pozornost. Ne každý produkt, který se tváří jako konzervativní, nabízí výnos odpovídající růstu cen.
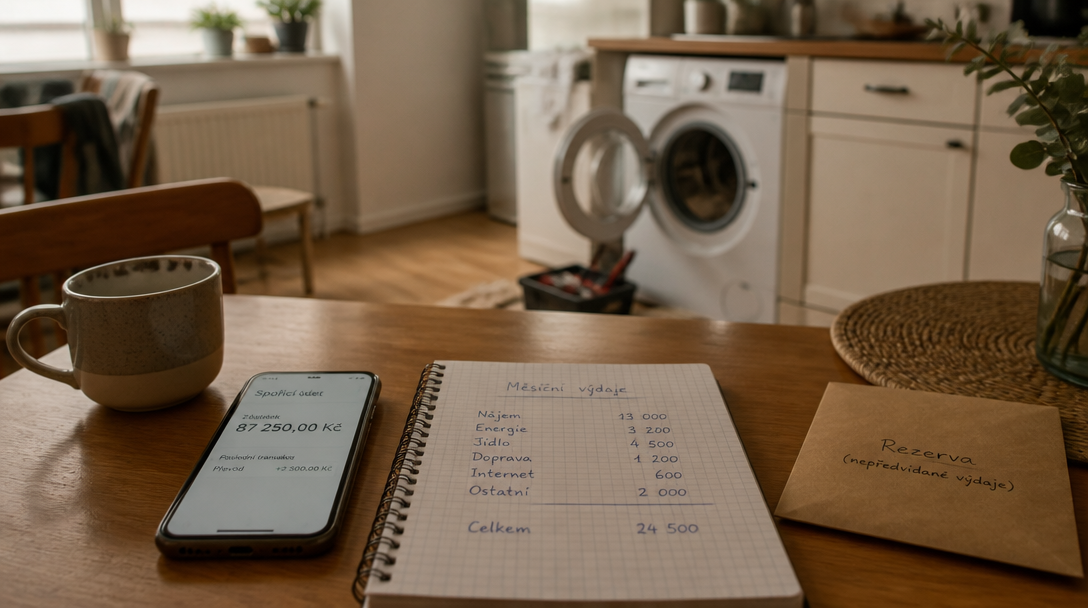
Nejprve má smysl rozdělit úspory podle účelu, ne podle toho, co právě propaguje reklama. Rezerva na nečekané výdaje má být snadno dostupná a stabilní. U ní je ochota přijmout nižší výnos pochopitelná, protože její hlavní funkcí není růst, ale rychlá pomoc při výpadku příjmu, poruše auta nebo nečekaném účtu. Držet na běžném účtu všechny peníze na dlouhodobé cíle už je jiný případ. Tam inflace pracuje proti vám každý den.
Peníze, které nebudete potřebovat několik let, mají širší možnosti. Část lidí volí termínované vklady nebo státní dluhopisy, jiní diverzifikované investice do akcií, dluhopisů či fondů. Každá z těchto cest má jiné riziko, náklady a časový horizont. Investice mohou krátkodobě výrazně klesnout, takže nejsou náhradou za pohotovostní rezervu. Dlouhodobé peníze však často potřebují něco, co má šanci růst spolu s ekonomikou a cenami, jinak je spoření jen pomalým odkládáním problému.
Tady se podle mě láme běžná představa o finanční opatrnosti. Mnoho lidí považuje za rozumné rozhodnutí to, které nikdy neukáže ztrátu na výpisu. Jenže ztráta kupní síly se na výpisu neukáže vůbec. Člověk může být hrdý na stabilní zůstatek a současně si za něj koupit méně bydlení, potravin nebo služeb než před několika lety. Je opravdu opatrnější ten, kdo odmítá jakékoli kolísání, i když tím předem přijímá téměř jistý pokles reálné hodnoty?
Rozumná reakce neznamená přesouvat všechny peníze do nejrizikovějšího aktiva ani se snažit odhadnout každý další krok centrální banky. Znamená pravidelně kontrolovat, proč konkrétní částku držíte, kdy ji budete potřebovat a jaký výnos po započtení všech nákladů skutečně přináší. U krátkodobých peněz může být důležitější likvidita než honba za několika desetinami procenta. U dlouhodobých úspor zase může být největším rizikem právě úplná nečinnost.
Sám bych si u každé větší částky položil prostou otázku: roste její číslo rychleji než ceny věcí, které si za ni chci koupit? Když je odpověď záporná, peníze sice odpočívají, ale nepracují. A účet, který vypadá klidně jako hladina rybníka, může pod povrchem pomalu odnášet hodnotu pryč.