

Petr si chtěl odložit 300 000 korun, které získal po prodeji auta. Nechtěl je utratit, ale zároveň si nebyl jistý, zda za půl roku nebude kupovat jiné. Spořicí účet mu připadal až příliš obyčejný, termínovaný vklad zase trochu jako trezor, ke kterému ztratil klíč. Nakonec peníze rozdělil. Část nechal volně dostupnou a zbytek uložil na šest měsíců. Nebylo to žádné finanční kouzlo, jen si předem ujasnil, k čemu peníze slouží.
Přesně v tom spočívá rozdíl mezi oběma produkty. Nejde jen o to, kde svítí vyšší úrok. Rozhoduje dostupnost peněz, délka uložení, podmínky banky i to, zda chcete mít účet bez práce, nebo jste ochotni hlídat limity a pravidla.
Spořicí účet je finanční hasičák
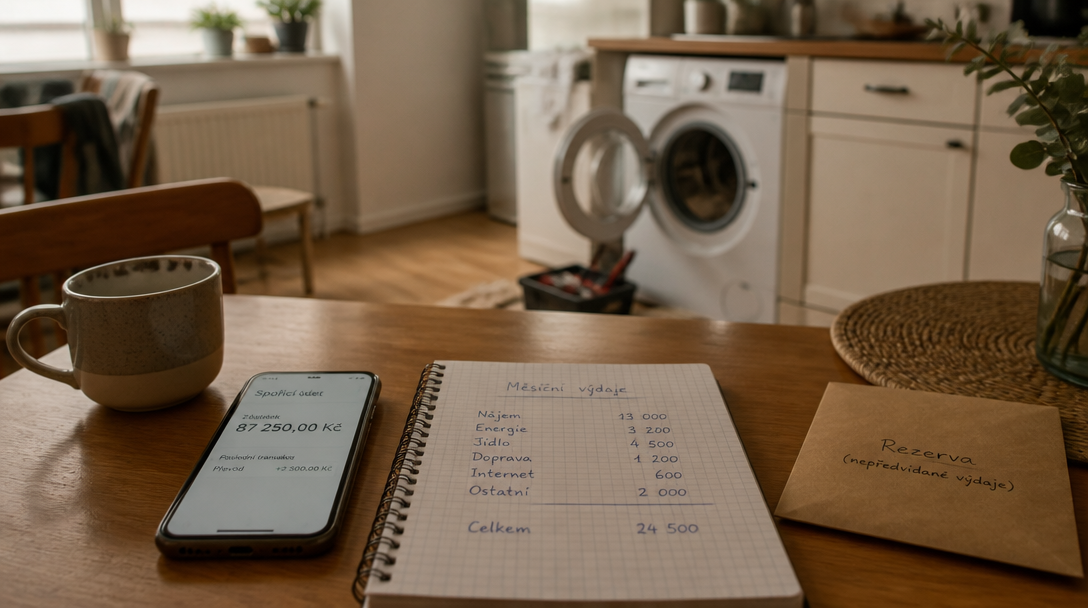
Spořicí účet se hodí hlavně pro rezervu. Peníze máte oddělené od běžného účtu, ale v případě rozbité pračky, výpadku příjmu nebo nečekaného servisu auta se k nim obvykle dostanete rychle. Právě tahle pohotovost má svou cenu: banka může úrokovou sazbu kdykoli změnit.
K 24. září 2026 činí dvoutýdenní repo sazba České národní banky 3,75 procenta. Jestli sazby dál klesnou, banky mohou postupně zlevňovat i spořicí účty. Úrok, který dnes vypadá lákavě, tak nemusí platit za půl roku. Spořicí účet je proto spíš finanční hasičák než trezor. Nepotřebujete ho každý den, ale chcete ho mít okamžitě po ruce.
Nabídky se přitom výrazně liší podmínkami. VÚB nabízí 3,80 procenta bez limitu. mBank uvádí 4,21 procenta do 250 000 korun při splnění stanovených podmínek a Raiffeisenbank 4,00 procenta do 500 000 korun, pokud klient provede deset plateb kartou měsíčně. Vyšší sazba tedy často není automatická. Může být navázaná na aktivní používání účtu, maximální zůstatek nebo další pravidla, která se vyplatí přečíst dřív než pošlete peníze.
Na spořicí účet bych dával peníze, které mohou přijít na řadu kdykoli. Typicky několik měsíčních výdajů, rezervu na bydlení nebo část úspor, u níž si nejste jistí termínem použití. Jestli by vás předčasný výběr donutil volat do banky a vysvětlovat, proč své vlastní peníze potřebujete, není to vhodné místo pro pohotovostní rezervu.
Termínovaný vklad odměňuje trpělivost
Termínovaný vklad funguje jednodušeji, ale méně pružně. Peníze uložíte na předem stanovenou dobu a banka vám za ni garantuje dohodnutou sazbu. Může jít o několik měsíců i celý rok. Předčasný výběr bývá omezený nebo spojený s poplatkem, případně přijdete o část úroku.
Právě proto dává termínovaný vklad smysl u peněz, o kterých už teď víte, že je po určitou dobu nebudete potřebovat. Aktuálně se zajímavě jeví především horizont tří až šesti měsíců. Partners Banka nabízí 4,33 procenta na šest měsíců, při vkladu od 15 000 do 500 000 korun. Nabídka je určená prvním 10 000 klientům. Inbank nabízí novým klientům 4,20 procenta na tři nebo šest měsíců, přičemž minimální vklad činí 5 000 korun a horní hranice je 2 000 000 korun.
Čísla vypadají hezky, ale nenechte se jimi oslnit. U krátkého vkladu si zkontrolujte, zda jde o sazbu pro všechny klienty, nebo jen pro nové zákazníky. Podstatné je také datum, kdy banka úrok připíše, a způsob automatického prodloužení. Některé vklady se po skončení období obnoví, pokud je včas nezrušíte. Pak můžete skončit s penězi na nové, méně výhodné sazbě.
Termínovaný vklad je trochu jako koupit si jízdenku na konkrétní spoj. Víte, kam jedete a za jakou cenu, ale nemůžete si uprostřed cesty jen tak změnit plán bez následků. Pro část úspor je to praktické. Pro celou finanční rezervu už méně.
Roční vklad nemusí být automaticky lepší
Delší doba uložení neznamená vždy vyšší výnos. U ročních termínovaných vkladů jsou sazby výrazně rozdílné. mBank nabízí 3,71 procenta, Fio 3,60 procenta a Moneta 3,70 procenta. Raiffeisenbank má u ročního vkladu sazbu 1,75 procenta a Česká spořitelna 1,85 procenta.
Rozdíl mezi 3,70 a 1,75 procenta už není drobnost, kterou by vyvážilo pohodlí známé banky. Při porovnávání proto sledujte konkrétní produkt, ne jen jméno instituce. Stejná banka může mít zajímavý spořicí účet, ale slabý roční termínovaný vklad. Nebo naopak nabídne dobrou sazbu jen za určitých podmínek.
Položte si jednoduchou otázku: Co se stane, když peníze budu potřebovat dřív? Jestli odpověď zní „budu muset zrušit celý vklad“ nebo „přijdu o podstatnou část úroku“, nefixujte na rok peníze, které možná využijete už na jaře. O něco nižší sazba na spořicím účtu může být rozumnější cenou za klid.
Kolik skutečně zůstane po zdanění
Úrok, který vidíte v reklamě nebo v sazebníku, není částka, která vám skončí na účtu. Banka z úroků automaticky srazí 15procentní daň. Když tedy uložíte 100 000 korun při sazbě 4,00 procenta, před zdaněním získáte 4 000 korun. Čistý výnos bude 3 400 korun.
Rozdíl mezi dvěma nabídkami proto počítejte až po zdanění a za celou dobu uložení. U krátkého vkladu může být výsledná částka nižší, než čekáte, protože roční sazba se vztahuje jen na příslušnou část roku. Čtyři procenta na šest měsíců nejsou stejné peníze jako čtyři procenta za dvanáct měsíců.
Praktickým řešením bývá rozdělení úspor. Rezervu a peníze na blízké výdaje nechte na spořicím účtu. Částku, kterou několik měsíců určitě nevyužijete, můžete poslat na termínovaný vklad. Když se vám během té doby rozbije lednice, nemusíte rušit celý vklad. A když se nestane nic mimořádného, peníze pracují za předem známých podmínek.
Rozhodnutí tedy nestojí na otázce, který produkt je obecně nejlepší. Spořicí účet vyhrává dostupností a pružností, termínovaný vklad jistotou sazby a disciplínou. Stačí si předem přiznat, jestli vaše peníze čekají na konkrétní výdaj, nebo jen odpočívají bez jasného termínu.