

Dva lidé si mohou půjčit stejnou částku na stejnou dobu a přesto přeplatit výrazně jinou sumu. První vidí v reklamě úrok 6 procent a smlouvu podepíše během několika minut. Druhý si nechá spočítat celkovou částku k zaplacení, projde sankce a zjistí, co se stane při předčasném splacení. Rozdíl není v jejich štěstí, ale v tom, co si přečetli před podpisem.
První kontrola proto nepatří úrokové sazbě vytištěné velkým písmem. Hledejte RPSN, tedy roční procentní sazbu nákladů. Ta zahrnuje úrok i povinné poplatky spojené s úvěrem. Díky tomu lépe ukazuje, kolik půjčka skutečně stojí. Ani RPSN ale nečtěte osamoceně. Porovnávejte ji s celkovou částkou, kterou věřiteli zaplatíte. Právě tento údaj převede procenta do konkrétních korun.
Příklad je prostý: půjčíte si 100 000 korun a ve smlouvě vidíte celkovou částku k zaplacení 127 000 korun. To je částka, se kterou máte při řádném splácení počítat. Když nabídka uvádí nízký úrok, ale zároveň vyžaduje placené pojištění, poplatek za sjednání, měsíční správu úvěru nebo jinou povinnou službu, mohou se náklady rychle navýšit. Půjčka se pak podobá levnému jídelnímu lístku, na kterém se cena objeví až po přičtení všech příloh.
Zkontrolujte také, zda je uvedená splátka opravdu konečná. Některé nabídky pracují s odloženou první splátkou nebo s proměnlivou sazbou. Nízká částka na začátku tak nemusí odpovídat tomu, co budete platit po celou dobu úvěru. U proměnlivé sazby si nechte vysvětlit, podle čeho se mění a jaký dopad by mělo její zvýšení na měsíční rozpočet. Jestli vám poskytovatel neumí odpovědět jednoduše, smlouva si zaslouží další čtení, ne rychlý podpis.
Čas splatnosti je další místo, kde se nabídka může tvářit přívětivěji, než ve skutečnosti je. Delší splácení obvykle sníží měsíční splátku, ale prodlouží dobu, po kterou platíte úrok. Kratší splatnost může znamenat vyšší měsíční zátěž, zato celkově zaplatíte méně. Nevybírejte proto jen podle částky, která se vejde do rozpočtu tento měsíc. Spočítejte si, kolik peněz odejde z účtu za celou dobu trvání smlouvy a jakou rezervu vám po splátce zůstane.
Pak přijde na řadu část, kterou lidé často přeskočí: prodlení. Ve smlouvě si najděte, jaké sankce hrozí při opožděné splátce, kolik stojí upomínka a zda se k dluhu přičítají další náklady. Smluvní pokuta za prodlení nesmí přesáhnout 0,1 procenta denně z dlužné částky. Všechny smluvní pokuty dohromady mohou činit nejvýše 50 procent úvěru a maximálně 200 000 korun. Tato pravidla neznamenají, že je možné splácení bezstarostně odkládat, ale chrání před sankcemi bez horní hranice.
Po prodlení delším než 90 dnů může věřitel požadovat pouze úrok ve výši repo sazby České národní banky zvýšené o 8 procentních bodů, pokud nebyl ve smlouvě sjednán úrok nižší. Při potížích se splácením nečekejte, až se upomínky nahromadí. Ozvěte se věřiteli co nejdřív a žádejte konkrétní řešení. Může jít například o změnu termínu splátky nebo dohodu o dalším postupu, ale každou takovou dohodu si nechte potvrdit písemně.
Podezřelá bývá nabídka, která tlačí na okamžité rozhodnutí. Věty typu „platí jen dnes“ nebo „podepište, jinak o peníze přijdete“ nemají nahrazovat vysvětlení smlouvy. Zvláštní pozornost věnujte požadavku na zálohu ještě před zprostředkováním úvěru. Ověřte si poskytovatele nebo zprostředkovatele v registru České národní banky a přesně zjistěte, zda je záloha vratná, kdy se vrací a za jakých podmínek. Pokud odpověď zůstává mlhavá, neposílejte peníze jen proto, abyste získali další informace.
Projděte si také, co se stane, když si půjčku rozmyslíte. U spotřebitelského úvěru jiného než na bydlení můžete do 14 dnů od smlouvy odstoupit bez sankce. Vrací se jistina a úrok za dobu, kdy jste peníze skutečně čerpali. Lhůta neznamená, že peníze nemusíte vrátit; poskytuje ale prostor ukončit smlouvu, která po klidném přečtení působí jinak než při prvním jednání.
Jiná pravidla platí při předčasném splacení. U úvěru na bydlení může náhrada nákladů dosáhnout nejvýše 1 procenta z předčasně splacené částky, maximálně však 50 000 korun. Při prodeji financované nemovitosti platí tento limit u smlouvy uzavřené na dobu delší než 24 měsíců. Ještě před podpisem si ověřte, zda plánujete úvěr držet až do konce, nebo byste ho mohli chtít splatit dřív. Podmínka, která vypadá při podpisu vzdáleně, může být za několik let finančně podstatná.
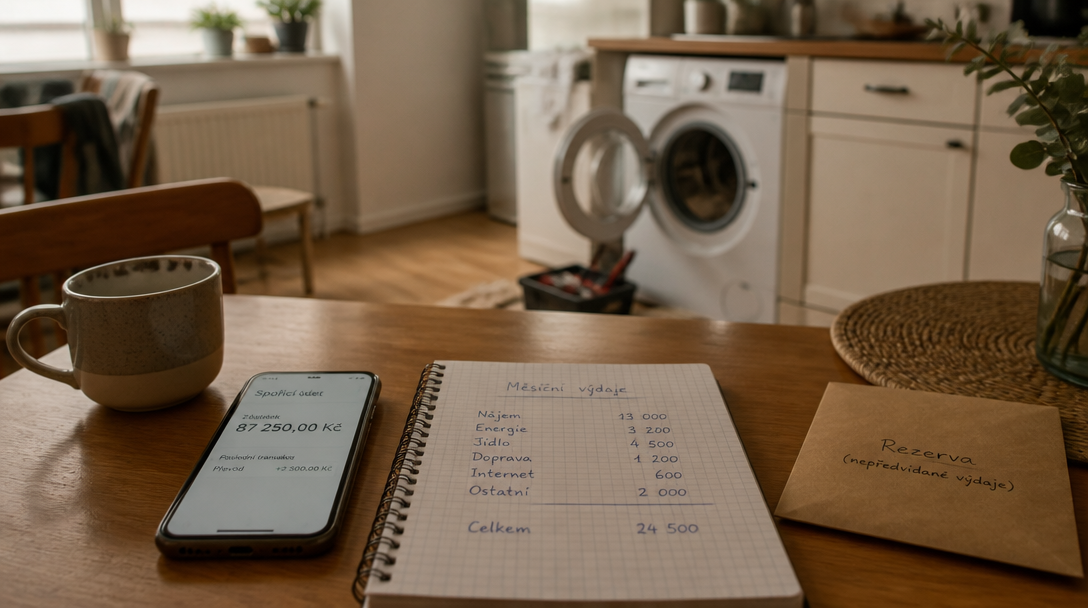
Nakonec si smlouvu projděte jako obyčejný rozpočet, ne jako právní rébus. Napište si částku, kterou dostanete, celkovou částku k zaplacení, výši splátky, datum splatnosti, všechny poplatky a podmínky při prodlení či předčasném splacení. Zvlášť si označte věty, kterým nerozumíte. Poskytovatel má vysvětlit, co podepisujete; není vaší povinností hádat význam formulací schovaných v dlouhém odstavci. Smlouva, u které neumíte vlastními slovy popsat cenu, rizika i cestu ven, ještě není připravená k podpisu.