
V neděli večer sedí manželé u kuchyňského stolu. Na účtu ještě něco je, ale oba vědí, že během týdne odejde platba za energie, školní obědy a nákup. Do toho se blíží narozeniny jejich dcery. Nejde o katastrofu, jen nikdo přesně neví, kolik si mohou dovolit utratit.
Právě v takové chvíli rodinný rozpočet pomáhá. Nemá být trestem za každý šálek kávy ani tabulkou, která člověku zkazí radost z výplaty. Je to mapa. Ukáže, co musí odejít, co lze odložit a kolik peněz skutečně zůstává na volnější rozhodování.
První krok je prostý: sepište všechny příjmy, které domácnost za měsíc obdrží. Patří sem mzdy, příjmy z podnikání, pronájmu, úroků nebo investic, ale také přídavky a další pravidelné dávky. Nepracujte s částkou, která se objevuje ve smlouvě, nýbrž s penězi, jež vám skutečně přijdou na účet.
U nepravidelných příjmů použijte opatrný průměr. Když například někdo podniká a jeden měsíc vydělá výrazně více než jiný, není rozumné stavět celý rozpočet na nejlepším výsledku. Bezpečnější je vycházet z nižší částky a příjemný nadbytek později přidat k rezervě nebo k plánovaným výdajům.
Rozdělte peníze podle jejich úkolu
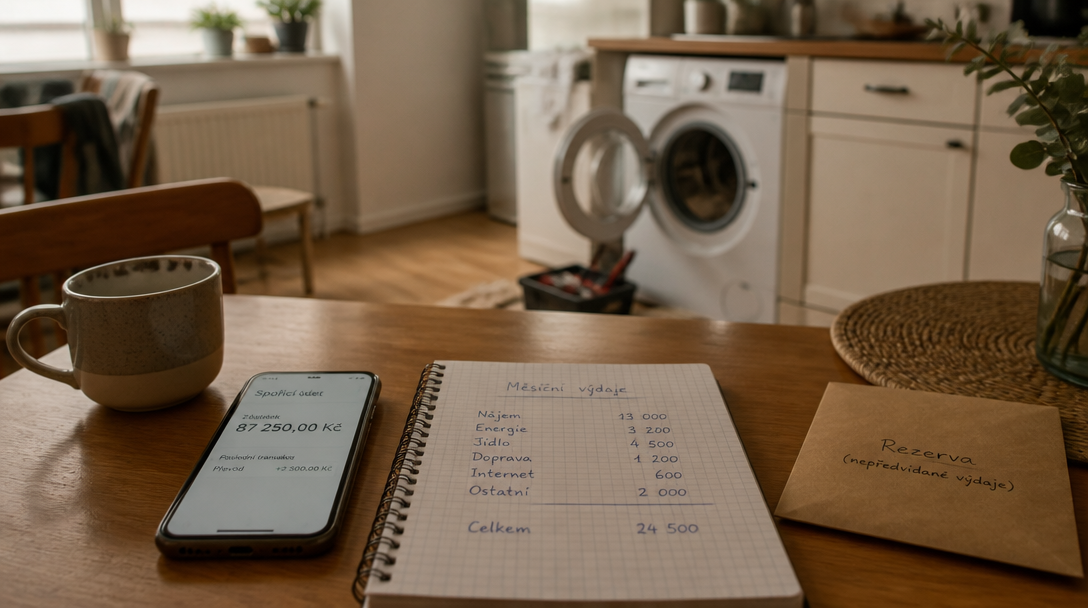
Výdaje se nejlépe sledují ve třech vrstvách. První tvoří povinné platby: bydlení, energie, doprava do práce, pojistky, splátky, školní potřeby a běžné potraviny. Druhou vrstvu představují peníze, které mají zůstat stranou. Patří sem nouzová rezerva, spoření na větší opravy nebo odkládání na důchod. Třetí skupinou jsou přání a nepravidelné výdaje, například dovolená, oblečení, restaurace, dárky nebo nový telefon.
Jako orientační vodítko lze použít poměr 70–20–10. Přibližně 70 procent příjmu připadá na povinné výdaje, 20 procent na finanční rezervu a 10 procent na přání či nepravidelné výdaje. Není to zákon. Domácnost s drahým nájmem může mít povinné náklady vyšší, jiná zase dokáže odkládat víc. Smyslem poměru je odhalit, zda se všechny peníze nerozpustí v provozu domácnosti.
Když například rodina hospodaří s čistým příjmem 60 000 korun, orientační rozdělení znamená 42 000 korun na nutné platby, 12 000 na rezervu a 6 000 na volnější spotřebu. Pokud povinné výdaje dosahují 50 000 korun, není třeba propadat panice. Číslo pouze ukazuje, že rozpočet má menší prostor pro spoření nebo že některá položka zaslouží bližší kontrolu.
Nejčastější problém se skrývá v nepravidelných platbách. Pojištění auta přijde jednou ročně, servis kotle jednou za několik let a vánoční dárky každý prosinec. V měsíčním rozpočtu pak vypadají neviditelně, dokud náhle neodejde několik tisíc korun. Pomůže jednoduchý převod: roční částku vydělte dvanácti a každý měsíc si ji odložte. Platba za pojištění pak nebude překvapením, ale předem připraveným výdajem.
Přehled nemusí vznikat v komplikované aplikaci. Stačí tabulka, sešit nebo rozdělení peněz do několika účtů. Důležité je, aby zápis zachytil realitu. Když do kategorie jídlo zahrnete jen velký nákup, ale vynecháte obědy v práci, rozvoz a drobné nákupy cestou domů, výsledek bude vypadat lépe, než jaký skutečně je.
Mně osobně se osvědčilo kontrolovat rozpočet krátce, ale pravidelně. Deset minut jednou týdně bývá účinnější než několikahodinové pátrání po konci měsíce. Stačí projít pohyby na účtu, přiřadit je ke kategoriím a označit platby, které se opakují.
Rezerva, spoření a výdaje, které se nevejdou do kolonek
České domácnosti v průměru uspořily ve druhém čtvrtletí roku 2025 18,4 procenta disponibilního příjmu, zatímco průměr Evropské unie byl přibližně 15 procent. Průměr ale neříká, jak si vede konkrétní rodina. Někdo odkládá peníze na bydlení, jiný splácí dluhy a další domácnost právě vybavuje dětský pokoj.
Rezerva by měla mít jasný účel. Nejprve může krýt menší výpadek příjmu nebo opravu spotřebiče, později několik měsíců běžného provozu. Peníze na tento účel se vyplatí držet odděleně od účtu, ze kterého platíte nákupy. Když jsou všechny prostředky pohromadě, hranice mezi rezervou a běžnou útratou se rychle smaže.
Do stejné části rozpočtu patří také dlouhodobé spoření a investice, ale nejde o totéž. Rezerva má být dostupná a stabilní, investice mohou kolísat a dávají smysl při delším horizontu. Domácnosti v Česku investují přibližně 5 až 6 procent disponibilního příjmu; zhruba polovina těchto investic směřuje na zahraniční trhy. Pro vlastní rozpočet je podstatnější pravidelnost než snaha odhadnout nejlepší okamžik.
Rozpočet se mění spolu s rodinou. Po narození dítěte přibudou nové výdaje, při změně práce se promění příjem i doprava, po splacení úvěru zase vznikne prostor pro jiný cíl. Proto má smysl projít plán jednou za několik měsíců, ne pouze tehdy, když na účtu dojdou peníze.
Pomáhá také rozlišovat mezi cenou a četností. Jednorázový nákup za 3 000 korun může být méně významný než každodenní výdaj za 120 korun, který se opakuje celý měsíc. Malé částky nejsou problém samy o sobě. Problém vzniká ve chvíli, kdy o nich domácnost neví a zároveň s nimi počítá jako s výjimkou.
Rok 2025 přinesl růst české ekonomiky o 2,6 procenta, nejrychlejší od roku 2022, a spotřeba domácností ve čtvrtém čtvrtletí vzrostla o něco více než 3 procenta. Takové údaje mohou popisovat náladu celé ekonomiky, ale nenahradí vlastní přehled. Ten začíná u jediného konkrétního pohybu na účtu: víte, proč tam je, do jaké kategorie patří a zda se objeví znovu příští měsíc.